Segmentação define o mercado de escritórios
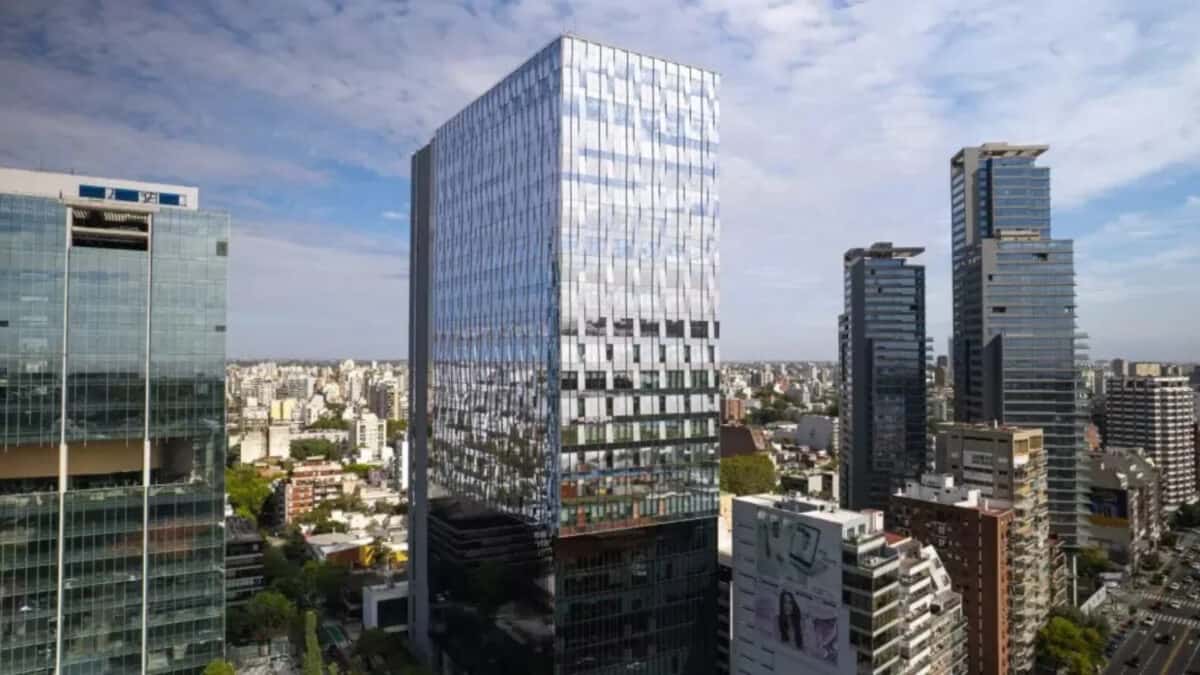
O mercado de escritórios em Buenos Aires não está mais em recuperação generalizada, mas sim em uma fase de seleção rigorosa. Dados do terceiro trimestre de 2026 revelam que as empresas não buscam apenas espaço, mas qualidade superior e localização estratégica. A absorção líquida manteve-se positiva, atingindo 12.392 m², enquanto a taxa de vacância caiu para 13,1%, o menor patamar desde 2020.
Zona Norte lidera a demanda por imóveis premium
A zona norte da capital argentina consolidou-se como o principal polo de atividade. Bairros como Núñez, Saavedra e Palermo registraram absorção expressiva. Segundo a Cushman & Wakefield, Catalinas e Palermo foram os submercados que mais contribuíram para a redução da ociosidade. Enquanto a média da cidade oscila entre 13% e 16%, a zona norte apresenta vacância ínfima de 1,6%, indicando escassez real de ativos de classe A e A+.
Aluguéis divergem conforme a qualidade do ativo
A estabilidade dos preços médios (US$ 21,26/m²) esconde uma realidade de disparidade geográfica. Em corredores premium como Palermo e Libertador, os aluguéis ultrapassam US$ 27,70/m². Já áreas menos competitivas, como Microcentro e 9 de Julio, permanecem abaixo de US$ 18,00/m². Essa diferença reflete a disposição dos inquilinos a pagar pelo status e infraestrutura moderna.
Falta de novos empreendimentos pressiona o setor
Nenhum novo edifício foi entregue no último trimestre, criando um gargalo na oferta. Consultorias apontam que, embora haja projetos em andamento — como HIT 19 e BIND na zona norte —, a disponibilidade imediata é insuficiente para atender à demanda concentrada. Martin Potito, da Cushman & Wakefield, alerta que a antecipação na busca por espaços será crucial para evitar custos elevados.