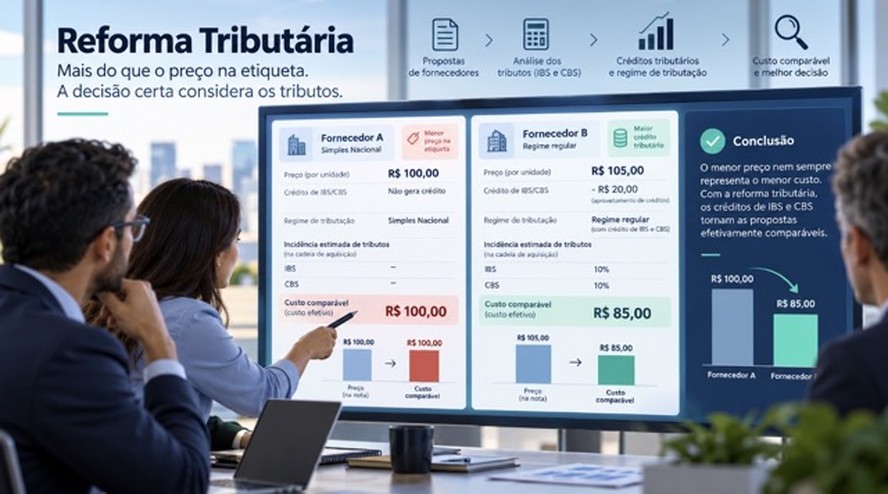
Novo cenário exige leitura econômica integrada
A Reforma Tributária redefine as regras do jogo para áreas de Compras, onde o menor preço nominal já não garante a melhor decisão. Com a transição para o modelo baseado na CBS e no IBS, empresas precisam cruzar dados de créditos aproveitáveis e regimes fiscais para calcular o custo efetivo.
Diferença entre desembolso e custo econômico
O foco deixa de ser apenas o valor pago ao fornecedor para analisar o impacto tributário na operação. Tributos incidentes nem sempre geram crédito recuperável, criando uma divergência entre o fluxo de caixa imediato e o custo contábil final da aquisição.
Tecnologia simula impactos até 2033
Ferramentas digitais, como as desenvolvidas pela Nimbi em parceria com a Busca Legal, permitem projetar cenários de preço equivalente. A tecnologia transforma regras complexas em insumos claros para negociações, separando o preço apresentado do efeito fiscal real.
Regimes tributários alteram competitividade
Exemplos práticos mostram que um fornecedor no Simples Nacional pode parecer mais barato inicialmente, mas perder para um regime regular ao considerar créditos de IBS e CBS. A análise comparável revela economias significativas quando a tributação é incluída na equação.
Integração entre Compras, Fiscal e Contabilidade
A mudança estrutural demanda colaboração interdepartamental, especialmente em contratos de longo prazo que atravessam diferentes fases da transição. Líderes de procurement devem usar dados precisos para tomar decisões estratégicas, sem assumir funções fiscais exclusivas.