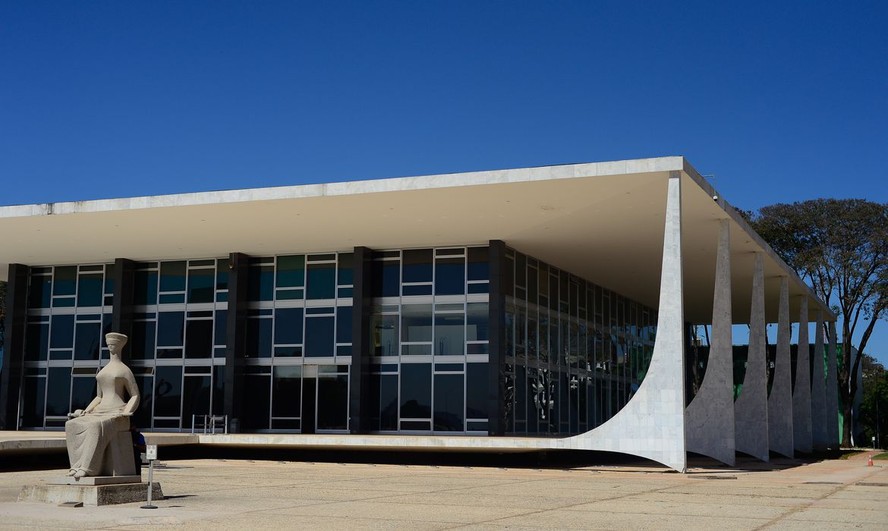
Decisão histórica no STF
O Supremo Tribunal Federal (STF) firmou tese jurídica definitiva ao determinar que o Imposto Sobre Serviços (ISS) não compõe a base de cálculo do PIS e da Cofins. A decisão, tomada por maioria de votos no plenário nesta quarta-feira (21/10), encerra um litígio judicial que tramitava na Corte desde 2008.
A conclusão dos ministros traz segurança jurídica imediata para empresas de diversos setores, incluindo clínicas médicas, escolas e prestadores de eventos. O entendimento estabelece que o valor recolhido a título de ISS possui natureza transitória nas contas das companhias.
Impacto financeiro e tese jurídica
A exclusão do ISS da base de cálculo representa um desoneração significativa, com estimativa de impacto de R$ 35 bilhões nas contas do governo federal. A Corte argumentou que o tributo municipal é mero ingresso financeiro que não integra o patrimônio definitivo do contribuinte.
Como consequência direta, esses valores devem ser repassados integralmente aos cofres dos municípios e do Distrito Federal, sem sofrer incidência das contribuições sociais devidas à União. Essa distinção contábil é fundamental para evitar a bitributação efetiva sobre recursos que apenas circulam pela empresa.
Repercussão geral e mercado
Com a fixação da tese, a decisão produz efeitos vinculantes para todos os casos semelhantes em trâmite no país. Isso permite que empresas que possuem execuções fiscais pendentes ou processos judiciais em andamento pleiteiem a restituição ou compensação dos valores pagos indevidamente.
Para gestores e empreendedores, a notícia sinaliza uma oportunidade real de recomposição de caixa. A aplicação da tese pode resultar em reduções expressivas nos encargos tributários, melhorando o fluxo de caixa e a margem de lucro operacional de negócios intensivos em serviços.