Qualidade sobre Quantidade
O varejo de luxo está passando por uma reestruturação estratégica clara. Dados do relatório Luxury Retail 2026, da JLL, indicam uma queda de 46% nas inaugurações nos EUA no primeiro semestre de 2026 em comparação ao ano anterior. Globalmente, as aberturas monomarca permanecem 15% a 20% abaixo dos patamares de 2022. Para líderes empresariais, o sinal é inequívoco: a expansão desordenada deu lugar à seleção criteriosa.
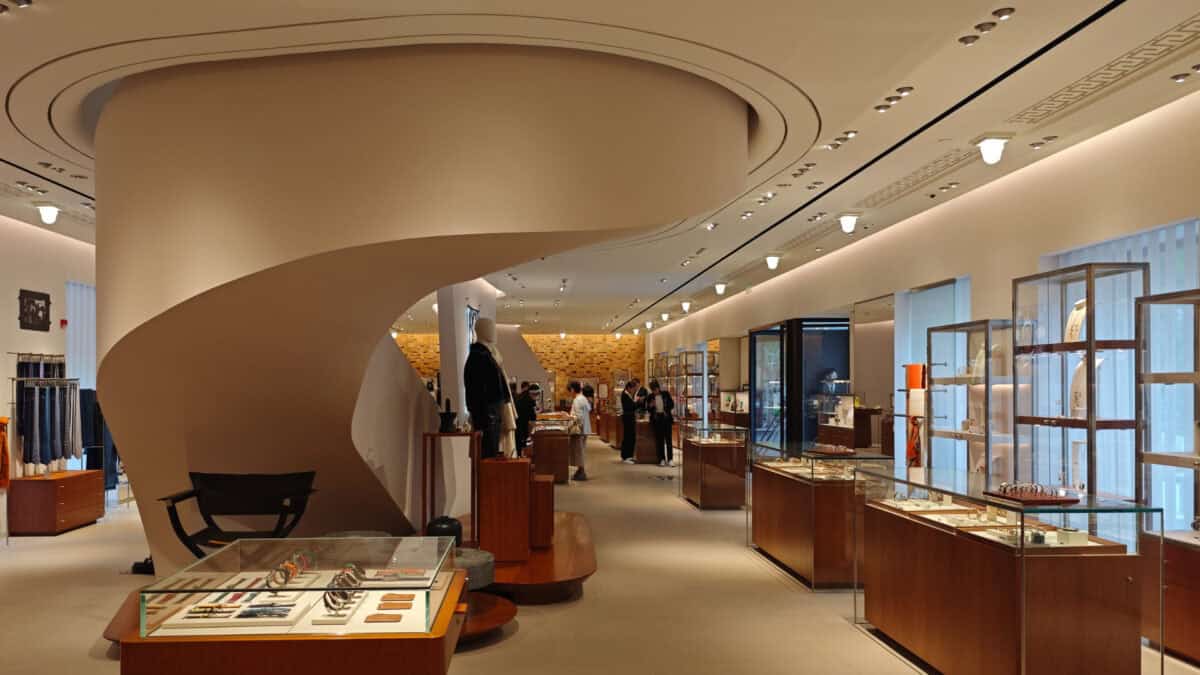
Essa retração numérica não significa empobrecimento da oferta. Pelo contrário, as marcas estão priorizando a qualidade do espaço em vez da quantidade. A estratégia atual divide-se entre boutiques compactas, frequentemente usadas por joalherias e relógios, e flagships monumentais projetados para imersão total.
A Concentração do Gasto Premium
A mudança de formato responde diretamente à evolução do consumidor. Segundo dados da Bain citados pela JLL, a base global de compradores de luxo caiu de 400 milhões para 330 milhões entre 2022 e 2025. No entanto, o poder de compra se concentrou: os clientes que gastam mais de €20 mil anuais agora representam 46% das vendas, contra 30% em 2019.
Manter uma rede ampla de pontos de venda para ampliar o alcance tornou-se ineficiente. O foco migrou para mercados onde esses clientes de alto poder aquisitivo já operam, exigindo investimentos imobiliários mais densos e justificados.
Experiências como Motor de Vendas
Enquanto as vendas de produtos físicos recuaram 1% em 2025, as experiências de luxo cresceram 3%, sendo o único segmento a adicionar valor aos gastos totais desde 2023. As flagships estão se transformando em destinos culturais, incorporando cafés, galerias privadas e ateliês exclusivos.
Essa complexidade operacional exige imóveis com infraestrutura específica, como sistemas de ventilação avançados e áreas de carga diferenciadas. Para gestores, o desafio deixa de ser apenas locar um endereço nobre e passa a ser garantir que o espaço físico sustente uma proposta de hospitalidade sofisticada.
Novos Destinos Imobiliários
Vancouver emergiu como exemplo de planejamento integrado, com 30 inaugurações concentradas no Oakridge Park. Este empreendimento misto reuniu marcas de luxo, residências Classe A e transporte público de forma simultânea, criando um destino sem depender do desenvolvimento orgânico de um distrito comercial.
Esse modelo demonstra que o sucesso futuro depende do alinhamento entre o imóvel, o mix de locatários e a infraestrutura urbana. Marcas que buscam estabelecer presença precisam avaliar se o entorno oferece razões tangíveis para a permanência do cliente além da transação comercial.